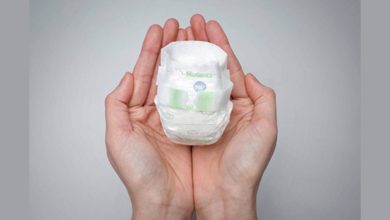
O maior evento global de não tecidos confirmou o que o mercado já antecipava: cada fralda utiliza menos celulose fluff do que utilizava anteriormente. O volume total consumido continua crescendo, mas a intensidade de uso por produto diminui de forma sistemática. Para fornecedores de fluff, compreender essa distinção é fundamental.
A Index 2026, realizada em maio, em Genebra, com mais de 600 expositores e 12 mil visitantes de mais de 100 países, definiu a agenda tecnológica global do setor de nonwovens para os próximos três anos. O que foi apresentado em termos de tecnologia de core, direção de produto e posicionamento dos principais fabricantes de equipamentos tem implicações diretas para toda a cadeia, incluindo os fornecedores de matérias-primas que abastecem as linhas de produção de fraldas e absorventes na América Latina.
O principal sinal transmitido pela Index 2026 para a cadeia de fluff não foi de retração, mas de reconfiguração. O fluff continua sendo insubstituível em diversas aplicações. Entretanto, a quantidade necessária para produzir cada unidade de produto vem diminuindo de forma sistemática, tendência que se intensificou nos últimos três anos.
VOLUME DE MERCADO X INTENSIDADE DE USO
É fundamental diferenciar dois indicadores que frequentemente são confundidos nas discussões sobre o mercado de fluff: o volume total consumido globalmente e a quantidade de fluff utilizada por unidade de produto.
O volume mundial de fluff continua em crescimento, impulsionado pelo aumento da penetração de fraldas em mercados emergentes da Ásia, África e América Latina, pelo crescimento estrutural da incontinência adulta e pela expansão da categoria de cuidados femininos. Esses vetores demográficos permanecem sustentando a demanda no curto prazo.
O que vem diminuindo é a intensidade de uso: a quantidade de fluff por fralda, por absorvente e por produto de incontinência. Um produto fabricado em 2026 utiliza sistematicamente menos fluff do que um equivalente produzido em 2020, mantendo a mesma ou até superior performance de absorção.
Em outras palavras, o mercado de fluff não está encolhendo. O que muda é a quantidade utilizada em cada unidade produzida — uma tendência considerada estrutural para a indústria.
O QUE A TECNOLOGIA DE CORE SINALIZA
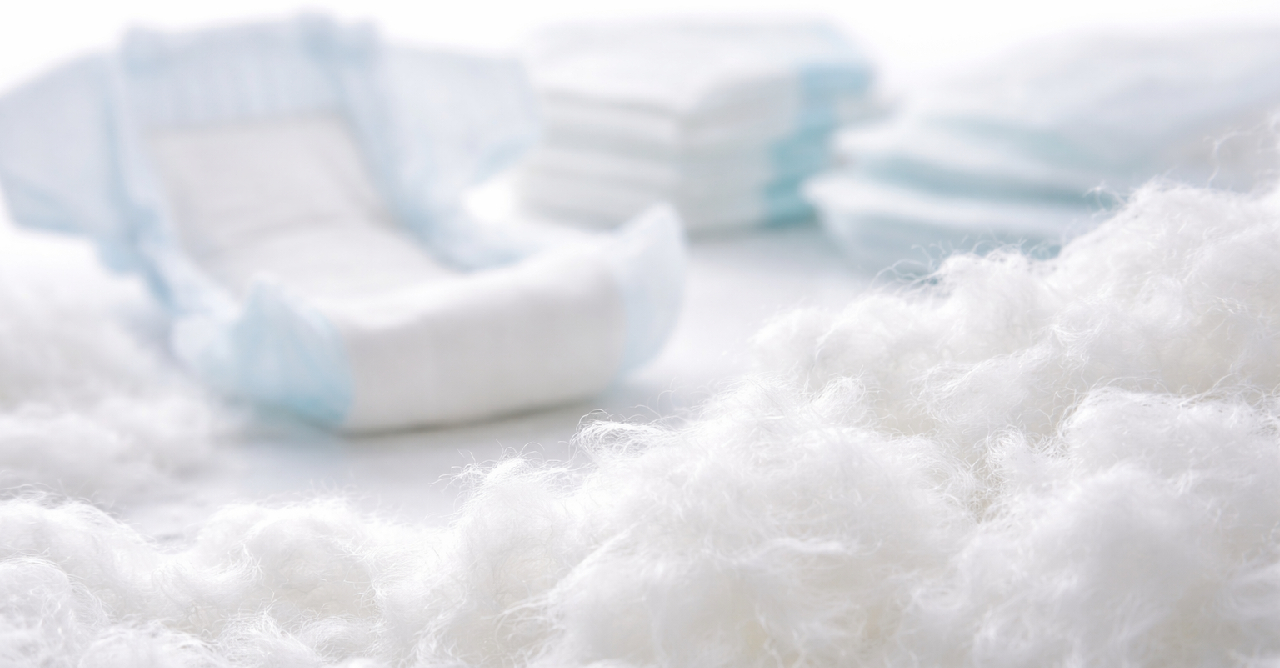
A principal evolução apresentada na Index 2026 foi a consolidação das tecnologias de thin core, caracterizadas por núcleos mais finos, menor conteúdo de fluff e maior concentração de SAP. O que até poucos anos atrás era uma tecnologia restrita a produtos premium comercializados na Europa e no Japão começa a chegar ao mercado de massa.
A Fameccanica apresentou sua tecnologia Fluidless Core, na qual as partículas de SAP são fixadas diretamente em uma estrutura de não tecido, sem utilizar fluff como matriz de suporte. O produto resultante é mais fino, mais leve e apresenta melhor integridade estrutural quando úmido. Segundo a empresa, a tecnologia está disponível para aplicações em baby care, femcare e produtos para incontinência adulta.
Paralelamente, a tendência de combinação entre fibras curtas de eucalipto e fibras longas, reduzindo a proporção total de fluff sem perda de performance, ganhou força especialmente em femcare. A Suzano ampliou sua capacidade de produção do Eucafluff, desenvolvido para permitir núcleos mais finos e com menor gramatura, preservando a absorção e a integridade do produto.
Sobre esse movimento, Jorge Barbosa, Price Reporter da Fastmarkets, afirmou durante o Personal Care Summit Latinoamérica 2026: “No Index, biomateriais — PHA, PLA, biopolipropileno e biosap — dominaram a atenção, mas os participantes foram unânimes: essas tecnologias ainda não têm escala para suprir a indústria, e os preços estão distantes da competitividade. O que tem escala e competitividade hoje é a redução de fluff por unidade via SAP Core e Fluidless Core.”
PREÇOS EM ALTA, MESMO COM MENOR CONSUMO POR PRODUTO
Há um aparente paradoxo no mercado de fluff: o preço do insumo aumentou nos últimos anos mesmo com a redução da intensidade de uso por produto.
A explicação está do lado da oferta. Grande parte das fábricas globais de fluff foi construída entre 20 e 40 anos atrás, quando o mercado demandava volumes significativamente maiores por unidade produzida. Com a redução da intensidade de uso, algumas dessas plantas perderam competitividade e passaram a ser desativadas ou convertidas para outras grades de celulose.
Segundo dados da FisherSolve, nenhuma nova fábrica de fluff foi anunciada globalmente nos últimos anos. A única ampliação de capacidade prevista corresponde à expansão de uma planta já existente nos Estados Unidos.
Como consequência, a oferta vem diminuindo gradualmente, enquanto a demanda total continua crescendo em função da expansão do mercado de higiene absorvente. Esse equilíbrio sustenta os preços da matéria-prima, mesmo diante da redução do consumo por unidade produzida.
POR QUE NÃO HÁ NOVOS INVESTIMENTOS EM CAPACIDADE DE FLUFF
Construir uma nova fábrica de fluff exige investimentos da ordem de bilhões de reais, prazo de implantação de três a cinco anos e compromissos de mercado de longo prazo. Com a tendência estrutural de redução da intensidade de uso por produto já estabelecida, os grandes produtores florestais têm direcionado seus investimentos para outras grades de celulose com melhores perspectivas de demanda, como a celulose solúvel para têxteis sustentáveis e a celulose de eucalipto para tissue premium.
O resultado é uma contração gradual da oferta, suficiente para sustentar os preços, mas que não elimina os desafios estruturais do mercado no longo prazo.
O QUE ISSO SIGNIFICA PARA A AMÉRICA LATINA
O Brasil ocupa uma posição singular nesse cenário. Um dos poucos movimentos globais de expansão da capacidade de fluff está ocorrendo no País: uma nova linha de produção de fluff derivado de eucalipto entrou em operação no interior de São Paulo no fim de 2025, com investimento de R$ 490 milhões e capacidade quadruplicada em relação ao patamar anterior, alcançando 440 mil toneladas por ano.
A linha é flexível e pode alternar a produção entre fluff e celulose de mercado conforme a demanda, posicionando o Brasil como um fornecedor relevante de fluff de eucalipto para a cadeia global de higiene absorvente.
Para fabricantes de fraldas e absorventes no Brasil e na América Latina, a migração para tecnologias com menor conteúdo de fluff representa mais do que inovação de produto: trata-se também de uma estratégia de gestão de risco no abastecimento. Fabricantes com elevada dependência de fluff importado permanecem mais expostos às oscilações cambiais, aos custos de frete e à disponibilidade da matéria-prima.
Ao mesmo tempo, a crescente oferta de fluff de eucalipto produzido no Brasil, com características distintas do pinheiro nórdico em termos de maciez, compressibilidade e desempenho em rewet, amplia as possibilidades de reduzir a dependência de importações sem comprometer a qualidade dos produtos.
Na avaliação de Paulo Junqueira, diretor industrial da Eurofral, a redução do uso de fluff por unidade na categoria de incontinência adulta atende simultaneamente às necessidades de redução de custos e de melhoria do produto final.
“O movimento mais relevante para o Brasil no curto prazo não é biomaterial, mas mistura de fibras em femcare e eficiência de SAP em produtos para incontinência adulta. Esses vetores entregam sustentabilidade com competitividade de custo”, afirmou Junqueira durante o Personal Care Summit Latinoamérica 2026.
APLICAÇÕES QUE CONTINUAM CRESCENDO
A redução da intensidade de uso em produtos baby care e de incontinência adulta não representa toda a realidade do mercado. Existem segmentos nos quais o fluff mantém posição consolidada e continua ampliando sua relevância.
O airlaid — processo que utiliza fluff como principal matéria-prima para produzir não tecidos absorventes destinados a wipes, produtos médicos e aplicações industriais — segue em expansão global. Segundo a INDA e a EDANA, esse segmento cresce acima da média do mercado de nonwovens. No caso dos wipes, o avanço é impulsionado, principalmente, pelas regulamentações europeias que restringem o uso de plásticos em lenços descartáveis, favorecendo materiais de base celulósica.
Em femcare, o fluff continua desempenhando papel importante, sobretudo em mercados com menor penetração de produtos premium, onde os produtos de entrada ainda utilizam cores convencionais com elevado conteúdo da matéria-prima. Na América Latina, a transição para tecnologias de thin core tende a ocorrer de forma mais gradual do que na Europa.
Na categoria de incontinência adulta, as fraldas abertas destinadas aos mercados hospitalar e institucional continuam predominando em volume e utilizam cores convencionais com maior conteúdo de fluff. Já os produtos do tipo pants concentram o crescimento em valor, mas ainda representam uma parcela menor do volume consumido na região.
Essa diferença entre valor e volume mantém espaço para o fluff no segmento adulto por um horizonte ainda relevante. Mais do que deixar o mercado, o fluff está sendo direcionado para aplicações nas quais continua oferecendo maior competitividade e desempenho, enquanto perde espaço em produtos impulsionados por tecnologias de núcleos ultrafinos e maior eficiência de absorção.